搅拌站配套车一年使用成本测算
搅拌站配套车的年度费用,应按车辆实际承担的任务分账,不能把全站支出简单除以车数。本文从车队运营记录连接车辆、装料站点和现场接收,区分购置、运行、等待、维护与替代安排。没有工作量和有效金额时只提供计算底稿,不推定统一油耗、单方成本、维修周期或一年利润。
成本中心先跟随真实任务划分
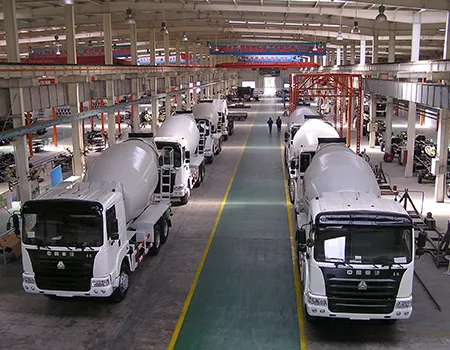
配套车可能承担搅拌运输、泵送衔接、物品支援或其他工作,每类任务需要单独说明。已有设备、新购设备与外部协作也不应混成一笔平均车价。先明确车辆和其他资源怎样共同完成订单,才能知道年度账里哪些支出属于本车、哪些属于站点或现场。
购置与资金视图说明付款和相关费用发生的节点,运营视图则记录使用阶段的支出。若采用年度化方法比较设备价值,需要公开假设,不把整笔购车付款与相同价值折旧重复计入。融资、置换与剩余价值分别列示,避免账面更便宜只是费用换了位置。
工作量同时记录行驶和占用时间
每次任务记录出场、行驶、进场等待、接收、返站及必要收车安排,实际发生什么就记什么。只按公里分摊,可能遗漏驻点作业或等待对车辆可用时间的影响;只按趟次比较,也可能掩盖任务范围不同。没有资料时先建采集表,不自造平均效率。
燃料、人员、维护、清洁和约定服务费用对应真实票据与工单,未确认金额保持待答。现场质量或安全要求不因费用压力改变,不能通过自行放宽材料条件或省略检查来降低账面成本。特殊任务需要哪些额外安排,由有关专业方确认适用性。
| 账目层 | 对应记录 |
|---|---|
| 任务范围 | 车辆、站点及现场责任 |
| 资金设备 | 付款与年度化假设 |
| 运行占用 | 路程、时长和任务状态 |
| 维护替代 | 工单、票据和真实安排 |
年度复盘解释差额而不预设损失
维护预算按适用手册、实际状态和服务责任建立,计划、应急和已知缺陷分别归集。停用替代按真实订单和约定记录,不预先给每辆车套一个固定故障率。保修、人工、备件运输和外出服务的包含范围要核清,避免同一事项重复记账。
用工作量、等待或费用条件变化做场景分析,并在执行中用真实记录替换假设。判断经营改善时说明变化来自哪里,不把新设备投入直接归因于利润提高。年度账应展示能够确认的支出和仍未知的部分,让接单、派车和资金准备更有依据。